
 客人評價
 視頻看傢俬
 裝修工地實拍
 陳列室傢俬在線睇
 傢俬設計案例
 床
 地台床
 組合床
 子母床
 變形床
 衣櫃
 客廳櫃
 鞋櫃
 電視櫃
 飾物櫃
 閣樓
 櫃間房/工人房
 廚櫃
 浴室櫃
 特價傢俬
 裝修服務
 油油翻新服務
 訂造床褥
 本地傢俬搬運服務
 傢俬/燈安裝服務
 木趟門訂造服務
 玻璃趟門訂造服務
 窗簾訂造服務
 訂造傢俬知識
 所用板材及五金
 常見問題
 最新訂造優惠
 指定屋苑優惠
 加盟商優惠
 KOL/Youtuber優惠
 配件及五金庫
 我們的實力
 加入我們
 門市資料


家居保險、火險同水浸保障點樣分?裝修前核對重點
內容更新:
買樓、租樓或準備裝修,都可以先整理已安排嘅保障。以下按財物、樓宇同責任分開睇,幫你準備資料同問清楚保單;實際保障及索償仍按條款及個別情況處理。
家居保險:先睇財物、裝修同責任保障
家居保險一般圍繞家居財物、自置裝修及個人責任,具體定義、事故及限額要按保單睇。部分計劃亦有附加或自選項目,唔可以只睇產品名稱就當全部財物都受保。
可以先參考保監局火險與家居保險資料,再向保險公司或合資格中介人確認自己嘅安排。
家居財物:清單、單件限額同估值
將傢俬、電器、裝修同需要申報嘅貴重物品列清楚,並保留報價、單據及照片。要睇每件、每類及全年限額,賠償估值方式同自付費,而唔係只比較一個總保額。
住所以外嘅物品、搬屋、寄存、手機或貴重物品等保障,可能有不同條件或要額外申報;應逐項查保單,唔好一律當成包括。
第三者責任:財物損失之外,亦要睇責任條款
第三者責任保障處理受保人依法需承擔嘅責任,例如因疏忽導致他人人身或財物損失。是否受保、受保人及地域範圍,要按保單條款及個案事實確認。
財物唔多嘅住戶,亦可以單獨了解責任保障嘅安排;唔應只用物品價值或租期長短,判斷完全唔需要比較。
不保事項與申報:逐項對自己嘅情況
投保前列出單位用途、空置、出租、工程及貴重物品情況,對清楚申報要求、不保事項同保障開始日期。自然損耗、日久失修或長期空置等,可能不在一般保障內。
有疑問時,最好請對方以書面確認條款及所需資料,留返可以核對嘅紀錄。
裝修前:保單與工程合約一齊核對
先將工程性質、合約價值、施工時間及承建商安排提供畀保險公司或中介人。一般家居保險唔一定涵蓋整套裝修工程,亦唔可以因為保單叫「家居保」就省略核對。
保監局資料提醒,工程超出家居保險範圍時,要了解承建商嘅工程及第三者責任保障,以及受保人安排。你可以準備訂造及安裝常見問題、圖紙與書面工項清單,方便交代實際工作。
比較保費:同一保障範圍先有得比較
保費會因計劃、地址、面積、保障額、用途、自付費及附加項目而有分別。用同一組資料取報價,再一齊比較限制及保障,會比照一個舊嘅固定價錢範圍可靠。
- 受保財物、樓宇及責任範圍。
- 單件、細項及全年上限。
- 自付費、空置及裝修條件。
- 額外申報、索償程序及續保安排。
火險:核對樓宇結構同受保事故
俗稱火險嘅樓宇結構保障,同家居財物保障係不同概念。一般會涉及原裝地板、牆身、天花等結構部分,受保事故及範圍仍要以保單列明嘅內容為準。
水浸、漏水或颱風等是否包括,唔應只憑「火險」兩個字判斷。原裝部分同業主後加裝修,亦要按保單定義分清楚。
按揭同大廈統保:唔好直接當成同一份保障
有按揭時,要按銀行要求確認合適嘅樓宇結構保障。大廈有統保,亦要查受保範圍、保額及是否符合銀行條件,唔應直接假設自己單位及全部新增裝修都已受保。
業主及租客各自嘅財物與責任需要可以不同;先列清楚已安排嘅保單,再了解有冇重疊或空缺。
「水險」同家居水浸保障點樣分?
保險業所講嘅水險,一般係海上或運輸保險範疇,唔係單靠名稱就可理解成屋內漏水保障。保監局海上貨物保險研習資料亦說明貨物保障可以涉及倉至倉嘅陸路與海上運送,唔只限於貨物喺海上嗰刻。
家居有水浸或漏水疑問,應核對相關家居或樓宇保單嘅事故、財物與責任條款。規劃訂造衣櫃與家居收納等裝修時,亦保留工項及付款紀錄,方便之後說明新增部分。
裝修前嘅保障資料:落實方案前嘅重點
分清楚樓宇同家居財物
先睇保單列明嘅樓宇、財物同責任範圍,再向保險公司或中介人確認,唔好只按名稱比較。
施工前核對保單同工程範圍
將工程性質、合約範圍及施工安排提供畀保險公司或中介人,確認裝修期間嘅保障、限制同需要補充嘅資料。
留下可以核對嘅紀錄
留返報價、圖紙、付款及完成照片,尤其係訂造傢俬同裝修新增部分;係咪受保仍以實際保單條款及個別情況為準。
相關產品同設計案例
整理家居保障資料時,可以一併列明屋內傢俬及相關文件。以下傢俬案例方便你參考款式同用途,並唔代表保單已包括呢啲傢俬;承保範圍要按保單條款確認。 可以參考BevisA高架床連衣櫃書枱組合、子母床衣櫃書枱一體規劃同一房三用!衣櫃連轉角書枱、開放書架一幅牆搞掂,木紋訂造慳位。
延伸設計資料:常見問題
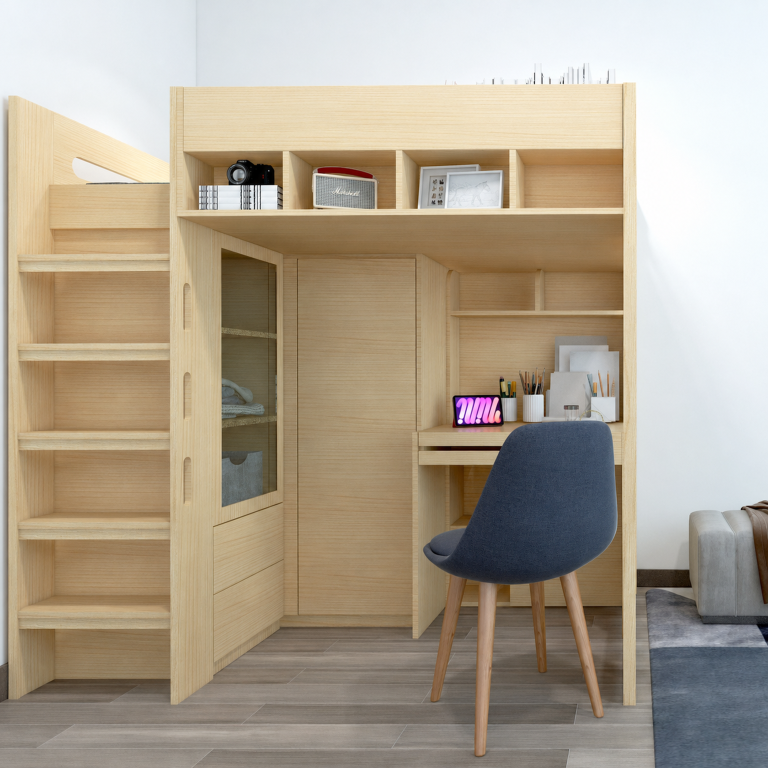
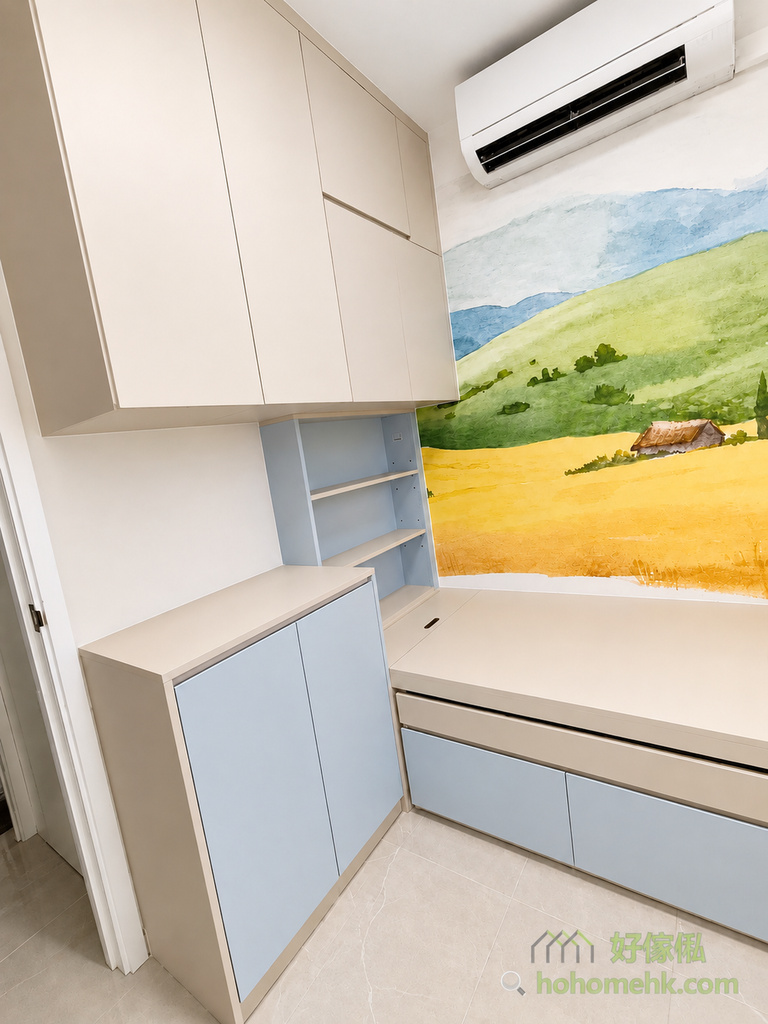
案例地址:藍田鯉安苑香港細房要同時放下睡床、書枱及儲物櫃,關鍵在於各項功能如何配合。這個藍田鯉安苑訂造
查看產品及案例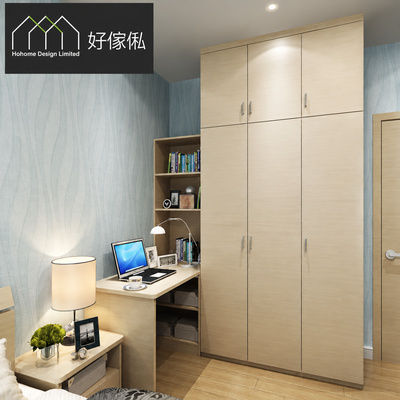
常見問題
買了火險係咪代表傢俬也全部受保?
應睇下保單嘅保障對象同條款,火險同家居保險唔應該只按名稱視為同一保障。
裝修前要告知保險公司?
將實際工程內容同安排提供畀對方,讓其確認保障條件及需要處理嘅事項。


